Un avalúo sirve para más que un préstamo, un informe viejo puede quedar atrás y dos cifras distintas no siempre implican un error
Tres ideas sobre el avalúo llevan a decisiones equivocadas cuando se dan por ciertas: que el informe que ya existe sirve para cualquier trámite, que si dos informes difieren alguno está mal y que solo importa para el banco.
"El avalúo que ya tengo sirve para cualquier trámite"
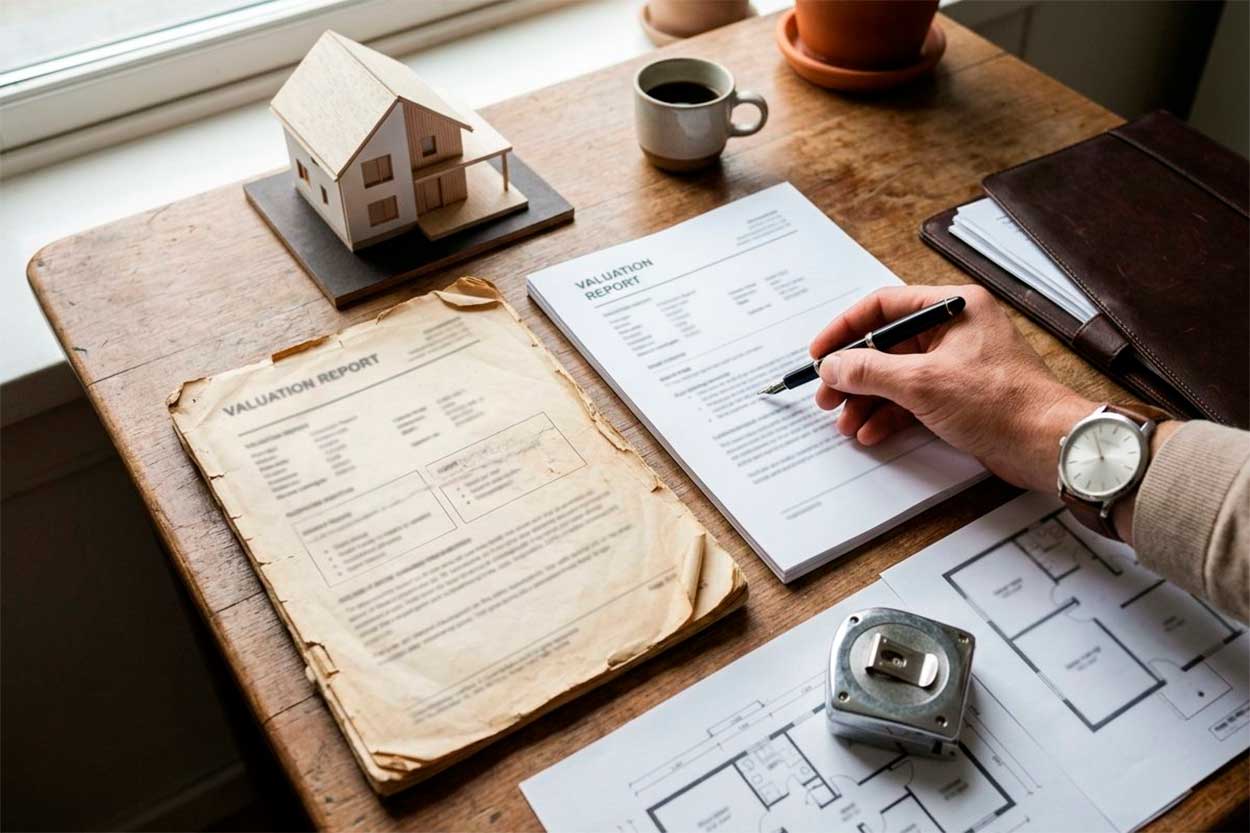
Un informe describe un inmueble en una fecha y bajo ciertas condiciones. Con el paso del tiempo, esas condiciones cambian: el mercado de la zona se mueve, la propiedad se modifica o el entorno se transforma.
Un informe preparado antes de ampliar la casa describe una propiedad que ya no existe tal cual. Uno hecho antes de que se terminara una obra grande en el sector no recoge lo que esa obra aportó, ni lo que molestó durante la construcción. Cada banco decide qué antigüedad acepta en un informe, y quien guarda uno de hace tiempo hace mejor en tomarlo como referencia histórica que como cifra definitiva.
Hay señales claras de que llegó el momento de actualizarlo: una ampliación o remodelación importante, el deterioro de algún elemento que no existía cuando se hizo la visita, ventas de propiedades vecinas a precios muy distintos o cambios de uso en el entorno. Un detalle útil es anotar la fecha del informe en la carpeta de documentos de la propiedad, junto con cualquier cambio posterior, para que el nuevo avaluador sepa qué pasó desde la visita anterior.
Un informe viejo no queda inservible. Sirve como antecedente para ver cómo cambió el valor con los años, pero no para sustentar una oferta o una venta de hoy. Si la propiedad no cambió y el informe es reciente, sigue siendo una buena base de conversación.
"Si dos informes dan cifras distintas, uno está mal"
Dos profesionales pueden llegar a números diferentes sin que ninguno cometa un error. Una razón es qué se midió: uno cuenta el área cerrada y otro suma la terraza y el estacionamiento. Otra es la pregunta que responde cada informe, porque un valor pensado para vender con tiempo no es el mismo que uno calculado para vender con urgencia.
También cambia la elección de las ventas que sirven de referencia. Uno puede apoyarse en las ventas del mismo edificio y otro en las de edificios vecinos de categoría parecida, y cada selección tiene su lógica. Aun con los mismos casos, dos avaluadores pueden ajustar de manera distinta las diferencias y llegar a resultados igual de defendibles.
Por ejemplo, un informe incluye la terraza cerrada dentro del área y otro la deja fuera. Las cifras no coinciden, pero ninguno se equivocó: basta leer qué área se midió para verlo.
Eso no significa que cualquier diferencia sea aceptable. Hay discrepancias que sí delatan un problema, como una recámara que no se contó o un nivel que no se midió, y se detectan al contrastar los datos del informe con los planos de la propiedad. Cuando la diferencia sigue sin explicarse, promediar las cifras no ayuda: lo útil es ubicar en cada informe la línea donde dice qué midió y con qué ventas se comparó.
Si los dos informes se hicieron para fines distintos, lo razonable es usar cada uno para lo que fue pensado: el del banco para el crédito y el independiente para negociar o decidir.
"El avalúo solo sirve para pedir un préstamo"
Se entiende de dónde viene la idea: el banco que otorga un crédito hipotecario pide valorar el inmueble, y por eso el avalúo se asocia con ese trámite.
Hay otros usos que no tienen que ver con un préstamo. Frente al informe que pide el banco para otorgar un crédito, quien necesita otra cosa puede encargar avaluos en Panamá para asegurar el inmueble o documentar un patrimonio. Una sociedad que incluye inmuebles en sus reportes financieros, por su parte, necesita un valor actualizado y respaldado por escrito.
Cada uso mira el inmueble desde un ángulo. Para asegurarlo, interesa cuánto costaría reconstruir lo edificado, y esa cifra no coincide con el valor de venta, que incluye el terreno y la ubicación. Quien documenta un patrimonio, en cambio, necesita el valor de mercado a una fecha. Y para unos reportes financieros importa poder explicar ante quien revisa las cuentas cómo se llegó a la cifra.
Eso también explica por qué el informe del banco no siempre sirve para otros fines: responde a una pregunta de la entidad, la de si el inmueble cubre lo prestado. Quien necesita una referencia para decidir otra cosa puede preguntar al banco si el informe se entrega al cliente y, si no es así, encargar uno independiente que pueda leer y discutir.
Antes de encargar o reutilizar un informe
En Panamá, el mismo trámite puede involucrar un apartamento en PH, una casa con su finca o un lote, y cada uno se valora con referencias distintas. El apartamento se compara con unidades del mismo edificio, la casa con ventas de la zona y el lote con terrenos cercanos. Por eso el informe de un tipo de propiedad no sirve de modelo para otro.
El banco o la aseguradora que va a recibir el informe puede indicar qué tipo de valor necesita y qué antigüedad máxima acepta. Preguntárselo a tiempo evita pagar por uno que después no se acepta, porque un informe correcto para un trámite puede no servir para el siguiente.

Normas de participación
Esta es la opinión de los lectores, no la de este medio.
Nos reservamos el derecho a eliminar los comentarios inapropiados.
La participación implica que ha leído y acepta las Normas de Participación y Política de Privacidad
Normas de Participación
Política de privacidad
Por seguridad guardamos tu IP
216.73.216.205